Ubezpieczenie mieszkania – na co uważać w umowie?
Wybór odpowiedniego ubezpieczenia mieszkania to jedna z najważniejszych decyzji, przed którą staje każdy właściciel nieruchomości. Często podchodzimy do tego obowiązku rutynowo, skupiając się głównie na wysokości składki. Niestety, diabeł tkwi w szczegółach, a te zazwyczaj zapisane są małym drukiem w Ogólnych Warunkach Ubezpieczenia (OWU). Zrozumienie zapisów umowy przed jej podpisaniem to jedyny sposób, aby uniknąć przykrych niespodzianek w momencie, gdy dojdzie do szkody. Zamiast liczyć na łut szczęścia, warto poświęcić dłuższą chwilę na weryfikację najważniejszych wyłączeń i definicji, które bezpośrednio wpływają na zakres ochrony Twojego lokum.
Wartość odtworzeniowa a rzeczywista – kluczowa pułapka
Wielu ubezpieczonych nieświadomie wybiera ubezpieczenie w wartości rzeczywistej, co w praktyce oznacza wypłatę odszkodowania pomniejszonego o stopień zużycia technicznego przedmiotów. Jeśli Twój telewizor czy meble mają kilka lat, w razie pożaru czy zalania otrzymasz kwotę, która wystarczy co najwyżej na zakup sprzętu używanego, a nie nowego. Zdecydowanie bezpieczniejszym rozwiązaniem jest ubezpieczenie w wartości odtworzeniowej (nowej). Dzięki temu, nawet jeśli zniszczony przedmiot był eksploatowany przez lata, ubezpieczyciel wypłaci środki pozwalające na zakup nowoczesnego odpowiednika. Sprawdź, czy w Twojej umowie nie widnieje zapis o amortyzacji, który drastycznie obniży kwotę odszkodowania w przypadku starszych nieruchomości.
Wyłączenia odpowiedzialności, o których nie mówi agent
Katalog zdarzeń, za które ubezpieczyciel nie wypłaci pieniędzy, to sekcja, którą powinieneś przeczytać ze szczególną uwagą. Wyłączenia odpowiedzialności to sytuacje, w których polisa przestaje działać. Częstym przykładem jest rażące niedbalstwo. Jeśli zostawisz otwarte okno na parterze na czas wyjazdu i dojdzie do kradzieży z włamaniem, firma może odmówić wypłaty świadczenia, argumentując to brakiem należytego zabezpieczenia. Innym istotnym punktem są szkody spowodowane przez zwierzęta lub błędy w instalacji. Upewnij się, że zakres ochrony obejmuje również tzw. przepięcia, czyli uszkodzenia elektroniki wywołane nagłymi skokami napięcia, które w nowoczesnych domach są plagą.
Zalanie mieszkania – dlaczego definicja ma znaczenie?
Wydawać by się mogło, że “zalanie” to pojęcie jednoznaczne. W ubezpieczeniach jednak każda definicja bywa precyzyjnie określona. Niektóre polisy chronią tylko przed awarią instalacji wodno-kanalizacyjnej, inne wymagają, aby woda pochodziła z konkretnego urządzenia (np. pralki lub zmywarki). Co więcej, częstym problemem jest zalanie przez sąsiada lub deszcz wpadający przez otwarte okno. Zawsze weryfikuj, czy ubezpieczenie obejmuje zalanie wskutek nieszczelności dachu lub tarasu, ponieważ często są to elementy wyłączone z podstawowego pakietu, wymagające dokupienia specjalnej klauzuli.
Ubezpieczenie OC w życiu prywatnym jako niezbędny dodatek
Wartością dodaną do polisy mieszkaniowej powinno być ubezpieczenie OC (odpowiedzialności cywilnej) w życiu prywatnym. Chroni ono nie tylko przed finansowymi konsekwencjami szkód wyrządzonych przez Ciebie lub domowników osobom trzecim. Jeśli w wyniku awarii Twojej pralki zalejesz mieszkanie sąsiada piętro niżej, to właśnie z tego ubezpieczenia pokryjesz koszty jego remontu. Sprawdź limit odpowiedzialności – zbyt niska suma gwarancyjna może nie wystarczyć na naprawę drogich wykończeń u sąsiadów, a nadwyżkę będziesz musiał pokryć z własnej kieszeni.
Jak czytać OWU, aby nie żałować decyzji?
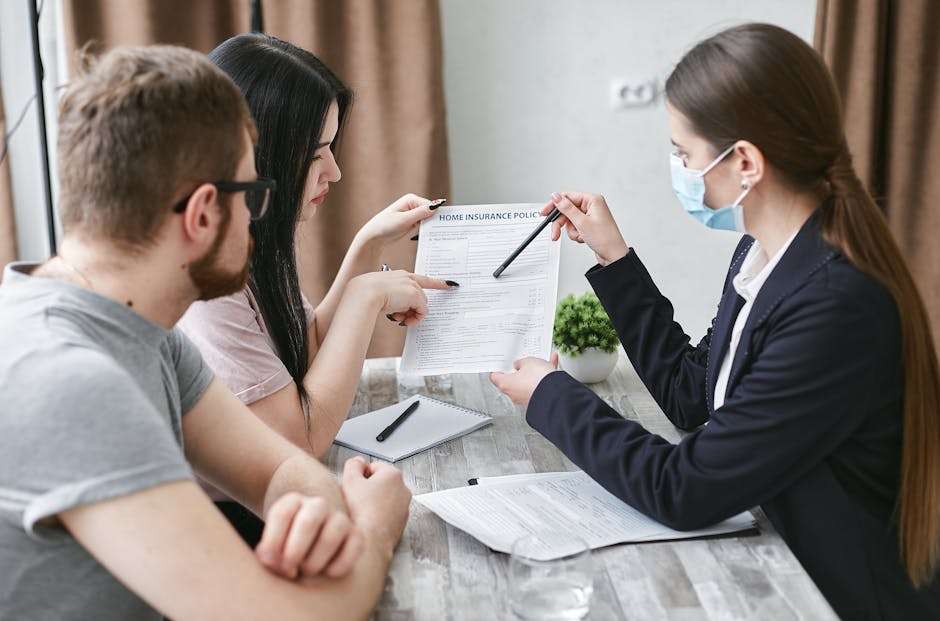
Podpisując umowę, nie polegaj wyłącznie na ustnych zapewnieniach przedstawiciela ubezpieczeniowego. Pamiętaj, że w sporze sądowym to zapisy w dokumentach są wiążące. Zwróć uwagę na okres karencji, czyli czas od zawarcia polisy, w którym ochrona jeszcze nie obowiązuje. Zawsze porównuj oferty co najmniej trzech różnych towarzystw, analizując nie tylko wysokość składki, ale przede wszystkim tabelę wyłączeń. Jeśli masz wątpliwości dotyczące konkretnego zapisu, poproś agenta o interpretację na piśmie lub szukaj wyjaśnień w oficjalnych publikacjach Rzecznika Finansowego. Dobrze dobrana polisa to spokój ducha, na którym nie warto oszczędzać poprzez pośpieszne podpisywanie niejasnych dokumentów.